Como administrar as finanças sob a perspectiva batista
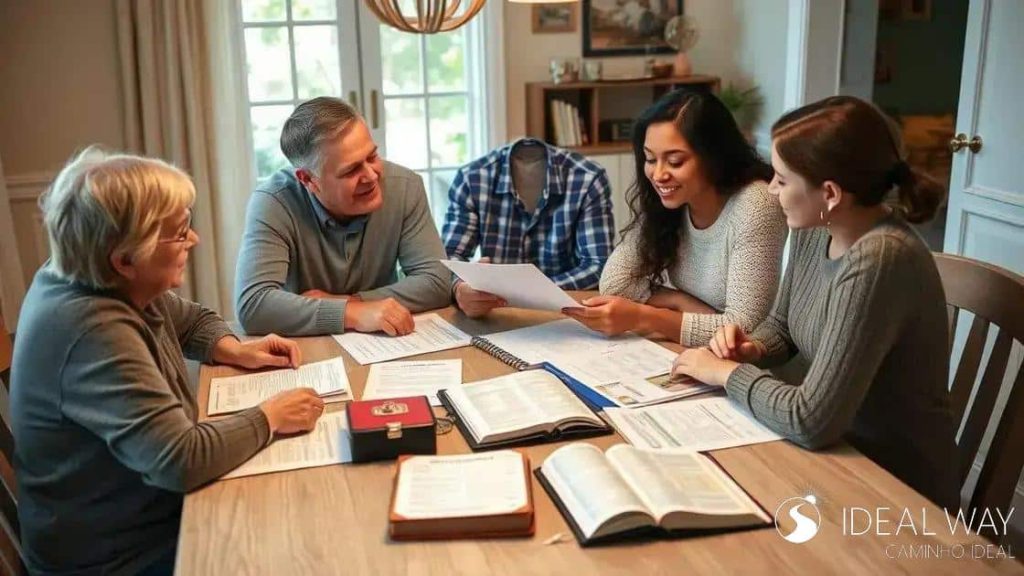
As práticas de administração de dinheiro dos Batistas incluem o conhecimento de Deus como o fornecedor de tudo, um planejamento sábio, evitar dívidas sempre que possível, serem generosos e praticarem a contentamento com o que se tem. Além de tudo isso existem alguns princípios bíblicos da administração do dinheiro para os Cristãos também como famílias.
Nesta lição prática vou dar dicas de como aplicar esses princípios quando se trata de lidar com assuntos financeiros dentro do orçamento doméstico, educando seus filhos na educação financeira e na vida de liderança. A chave é sempre a fidelidade mesmo nas pequenas e grandes decisões, porque o dinheiro tem que ser ferramenta, não senhor.
Guia prático
Você terá um orçamento familiar claro, um plano para lidar com dívidas e noções para ensinar os filhos.
- Dificuldade
- Médio
- Tempo estimado
- 1 a 2 horas para o primeiro orçamento; r
- Passos
- 6
Sua hoja de ruta
- Reúna todas as receitas
- moradia, alimentação, transporte, saúde, educação, lazer…
- Classifique os gastos
- Defina metas
- Reserve uma margem
- Revise mensalmente
Conselho chave
Envolva toda a família no orçamento e revise mensalmente. A fidelidade nas pequenas decisões prepara para as grandes.
Ideal para famílias e líderes cristãos que desejam alinhar as finanças com princípios bíblicos.
O que você precisa
- Todos os comprovantes de receitas do mês
- Extratos bancários e faturas de cartão
- Lista de dívidas ativas, se houver
- Planilha ou caderno para registro
- Calculadora
O que a perspectiva batista ensina sobre dinheiro
Em primeiro lugar ela fornece os princípios orientadores de como a família cristã deve usar o seu dinheiro. O primeiro princípio nesse sentido é que se tem que reconhecer o fato de que Deus tem fornecido todas as coisas.
Deus como provedor de tudo
Isso muda a perspectiva de uma pessoa em relação ao dinheiro, ao patrimônio e aos desafios quando ela reconhece a providência divina. As decisões financeiras devem ser acompanhadas de oração e busca de orientação, confiando que o Senhor irá suprir todas as suas necessidades. Isso não isenta uma pessoa de fazer seus próprios esforços, pelo contrário, isso a torna fiel.
Fidelidade nas pequenas e grandes decisões
Se você não consegue ser fiel no manuseio das coisas pequenas então você não terá a capacidade de cuidar de coisas maiores. Ser fiel em pequenos assuntos te preparará para assuntos maiores. Pequenos assuntos do dia a dia como não gastar desnecessariamente e até mesmo escrever quanto custa um item falam muito de um gerente.
O lugar do dinheiro na vida cristã
Os textos bíblicos mencionam várias vezes em diferentes histórias questões como as financeiras e Jesus Cristo dá instruções sobre como os recursos financeiros devem ser utilizados em nossas vidas. Podemos usar o dinheiro para cobrir nossas necessidades, ajudar outras pessoas e sustentar a obra de Deus através do que temos. Isso fará com que o dinheiro se torne um ídolo quando ocupar o centro em nossas vidas.
Dado curioso: No entanto não existe uma fórmula definida de um sistema financeiro na Bíblia, ao invés disso existem princípios financeiros que se estendem por várias narrativas, provérbios e ensinos de Jesus.
Planejar e montar um orçamento familiar
Orçamentar é um hábito bíblico. Jesus falou sobre calcular os custos quando alguém quer começar um projeto. A prudência é uma virtude cristã. Um orçamento familiar detalhado torna fácil o controle dos gastos, a redução de dívidas desnecessárias e o uso eficiente dos recursos disponíveis.
Para montar e revisar um orçamento que funcione, siga estes passos:
- Reúna todas as receitas do mês, incluindo salários, extras e benefícios. Seja realista e não conte com valores incertos.
- moradia, alimentação, transporte, saúde, educação, lazer, dízimos e ofertas. Inclua também os pequenos gastos do dia a dia.
- Classifique os gastos entre essenciais, importantes e supérfluos. Isso ajuda a identificar onde cortar sem comprometer o necessário.
- Defina metas de poupança, pagamento de dívidas e generosidade. O orçamento não é só controle, é direção.
- Reserve uma margem para imprevistos. Imprevistos acontecem; ter um fundo evita recorrer a empréstimos.
- Revise mensalmente e ajuste conforme as circunstâncias mudam. O orçamento é documento vivo, não peça de museu.
Resultado Esperado: Será muito claro para onde vai cada real no que diz respeito à tomada de decisões com sabedoria. Revisões regulares vão impedir que o orçamento se torne letra morta.
Dica prática: Toda a família deve se reunir para elaborar seus orçamentos. Crianças e adolescentes que ajudam a tomar decisões entendem mais claramente o porquê e aprendem a valorizar o que têm.
Como lidar com dívidas à luz da Bíblia
A Bíblia desestimula as pessoas a se endividarem muito. Provérbios compara quem toma emprestado a um escravo de quem empresta. Viver sem dívidas permite que uma pessoa possa levar uma vida com menos estresse e esteja livre para ajudar os outros. Evitar dívidas não é falta de fé; é prudência e responsabilidade.
Por que evitar o endividamento excessivo
A dívida utiliza os recursos atuais e futuros, reduz a generosidade, cria desentendimento dentro da família. Idealmente não deveria haver nenhuma dívida usada para financiar o consumo atual, a dívida deveria ser tomada com parcimônia e planejada em seu pagamento.
Montando um plano de pagamento
Quando há dívidas pendentes, a prioridade deve ser fazer um levantamento de todas as dívidas, incluindo os valores envolvidos, as taxas de juros e os prazos para o pagamento. Depois, é possível decidir priorizar algumas das mais caras para negociação, para ver o que pode ser feito a respeito delas. Isso exige um plano realista que deve incluir cortes no orçamento e disciplina para não criar novas dívidas, com o objetivo de quitar o mais rápido possível, sem comprometer o sustento básico.
O que fazer quando a dívida já existe
Não tente esconder isso da sua família. Trabalhar juntos em harmonia fará com que o problema seja mais fácil de ser resolvido. Procure orientação tanto na igreja como, se necessário, aconselhamento financeiro especializado. A graça de Deus não te livra da responsabilidade de agir com sabedoria.
Atenção: Empréstimos entre familiares e irmãos na fé podem afetar seus relacionamentos. Se for inevitável, faça certeza de documentar o acordo e respeitar os prazos.
Generosidade, dízimos e ofertas
Ser generoso é um dos principais aspectos da administração financeira dos cristãos. Cada indivíduo deve contribuir conforme determinou em seu coração, não com pesar ou por obrigação, pois Deus ama quem dá com alegria. Há dízimos e ofertas e além desses vem o aspecto da generosidade, que vai além: inclui ajudar os necessitados.
Isso implica destinar uma parte da renda de cada um para a igreja e outra para atos de misericórdia. Não há uma fórmula mágica pois é um ato de doação proporcional e voluntária. É importante que os Batistas entendam que no que diz respeito ao dízimo ele deve ser feito com alegria, de forma voluntária mas sem avareza.
Não leva muito para ser generoso. Quem pratica a generosidade quando se tem muito pouco continuará fazendo isso mesmo quando tiver muito. O perigo é praticar a tithe para comprar um seguro do sentimento de culpa ou da bênção.
Contentamento e simplicidade no consumo
A suficiência e a simplicidade podem ajudar a combater o materialismo e seus correlatos hábitos de consumo. A satisfação não deve ser confundida com a falta mas sim com o apreço de tudo o que já se tem e a utilização responsável dos recursos disponíveis.
Em essência a felicidade requer que uma pessoa se abstenha dos hábitos de compras impulsivas, pare de comparar e aprenda a agradecer mais. A simplicidade envolve escolher o suficiente em vez do excesso. Isso libera recursos para a generosidade e reduz a ansiedade.
A sociedade incentiva esse desejo constante por mais. Uma família cristã pode nadar contra a correnteza sendo grata pelo que já possui e estabelecendo prioridades claras. O contentamento não é conformismo com a injustiça; é confiança na provisão divina.
Ensinando finanças aos filhos
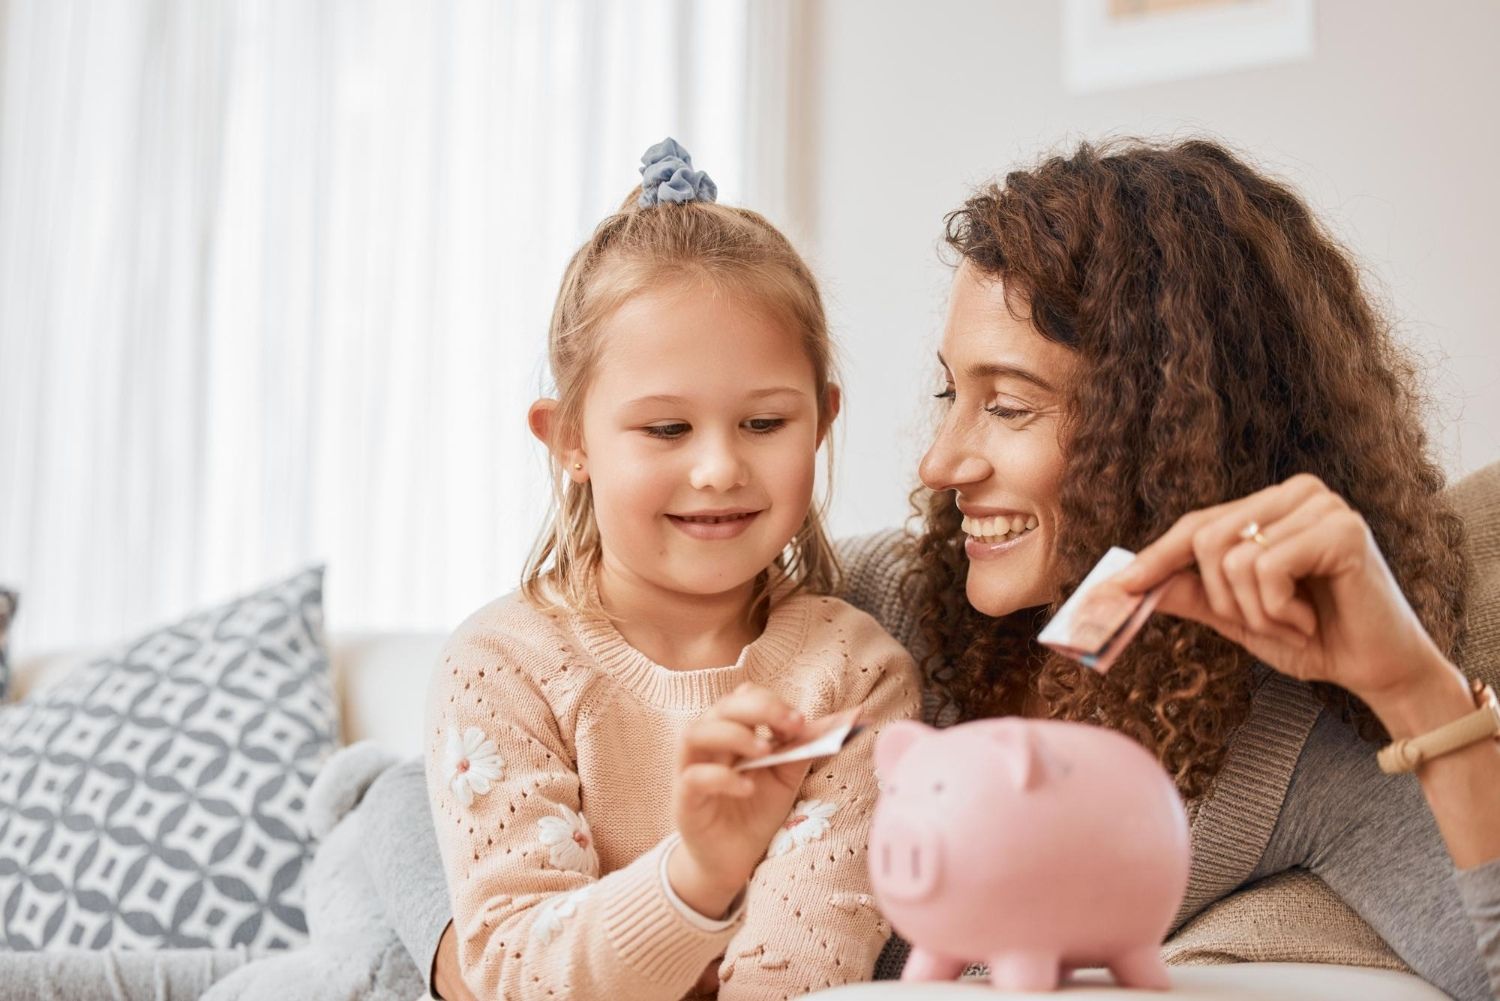
As crianças deveriam ser educadas sobre finanças desde cedo. Isso inclui economia, poupança, dízimos e generosidade. Um sistema de mesada é muito útil porque a criança aprende a administrar um valor limitado em dinheiro e poupar um pouco.
O caso dos pais vai ensinar melhor que qualquer outra coisa. Quando as crianças veem como seus pais fazem planos, se abstêm de pedir dinheiro emprestado e são generosos eles têm grandes chances de adotarem a mesma estratégia. Também a discussão sobre finanças, em nível de idade é benéfica.
Isso não se trata de impor responsabilidades de adulto à criança, mas sim de formar bons hábitos. Começar com um cofrinho com compartimentos separados para gastar, poupar e doar pode se mostrar simples e eficaz.
Educar as crianças em assuntos financeiros não somente cria indivíduos que economizam dinheiro mas também forma discípulos fiéis na utilização dos recursos.
Fé e planejamento na vida da liderança
É crucial encontrar um equilíbrio entre a fé e o planejamento financeiro para pastores e líderes. Os líderes devem ser bons modelos de fidelidade e prudência quando o assunto é dinheiro, não apenas no que diz respeito às ofertas. É vital ampliar o conhecimento financeiro para que as pessoas possam poupar, investir, livrar-se de dívidas e gastar de forma sábia.
Enquanto as igrejas têm enfatizado a instrução de seus membros em relação aos dízimos e ofertas, os líderes devem levar mais longe seu mandato educando seus membros sobre planejamento financeiro, orçamentação e poupança. Um bom líder que cuida de si mesmo e de sua casa é digno de tal responsabilidade.
O planejamento não é uma falta de fé, pois é a mordomia de como Deus irá manifestar sua provisão. A fé confia no que Deus irá fazer e o planejamento organiza os meios que Deus usa para prover.
Perguntas Frequentes
O que a Bíblia diz sobre administração financeira?
Isso inclui: reconhecer Deus como o provedor, planejar com prudência, ficar longe das dívidas excessivas, praticar a generosidade e cultivar o contentamento. Não existe um sistema único, mas orientações sobre esse assunto podem ser encontradas por todo o livro.
Quais são os princípios bíblicos para ter prosperidade financeira?
A riqueza nunca é ilimitada do ponto de vista bíblico. Pelo contrário, significa o manejo fiel do que se tem em termos de recursos, trabalho duro, prudência, satisfação e generosidade. Ser rico nesse sentido tem pouco a ver com a riqueza como um fim em si mesmo, mas sim em estar bem provido das nossas necessidades, ajudar os outros e servir a Deus através do que temos.
Como ensinar finanças aos filhos segundo a perspectiva cristã?
Eduque uma criança o mais cedo possível com exemplos práticos como dar uma mesada e um cofrinho dividido em compartimentos de gastar, guardar e doar, além de uma conversa sobre escolhas apropriadas para a idade deles. É crucial que as crianças sigam o exemplo dado pelos seus pais. Inclua a generosidade e o dízimo como parte natural da educação financeira.
Como conciliar fé e planejamento financeiro na prática?
Enquanto ele busca a direção divina para tomar suas decisões, ele também deve criar um orçamento, abster-se de se endividar desnecessariamente, economizar seus recursos e planejar. A fé coloca a confiança na provisão de Deus; o planejamento organiza os meios pelos quais essa provisão vem. Líderes devem ser exemplo e ampliar seus conhecimentos além das doações.